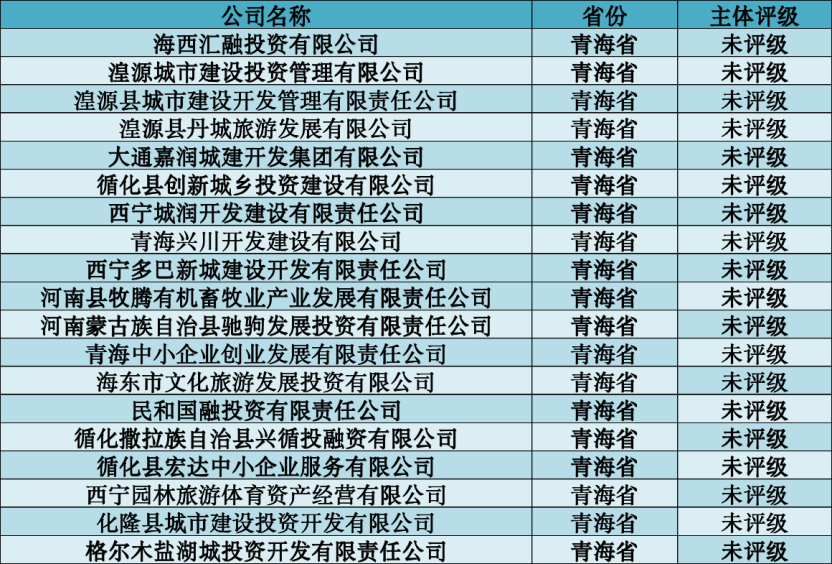
青海省
共計19 家,其中未評級 19 家。
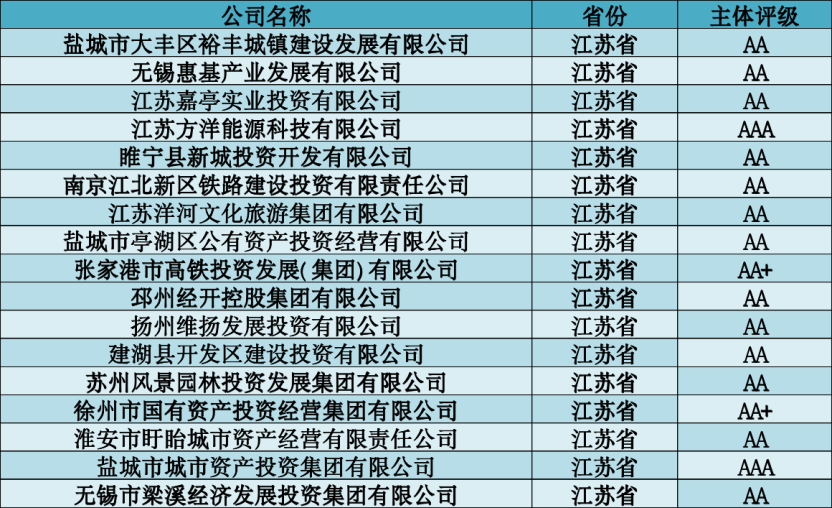
江蘇省
共計17 家,其中 AAA 級 2 家,AA + 級 2 家,AA 級 13 家。
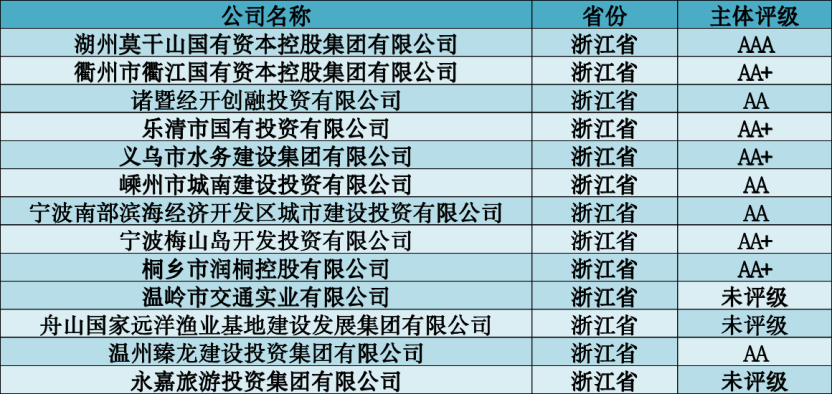
浙江省
共計13 家,其中 AAA 級 1 家,AA + 級 5 家,AA 級 4 家,未評級 3 家。
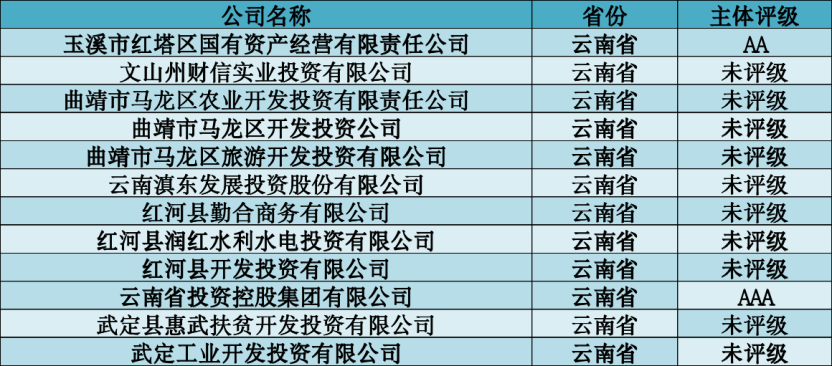
云南省
共計12 家,其中 AAA 級 1 家,AA 級 1 家,未評級 10 家。
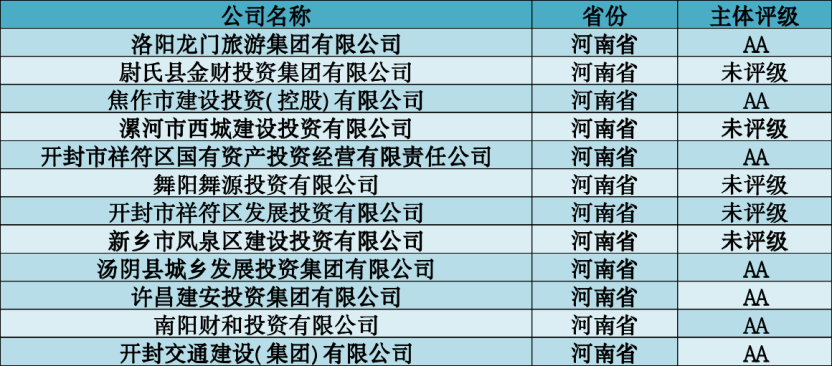
河南省
共計12 家,其中 AA 級 7 家,未評級 5 家。
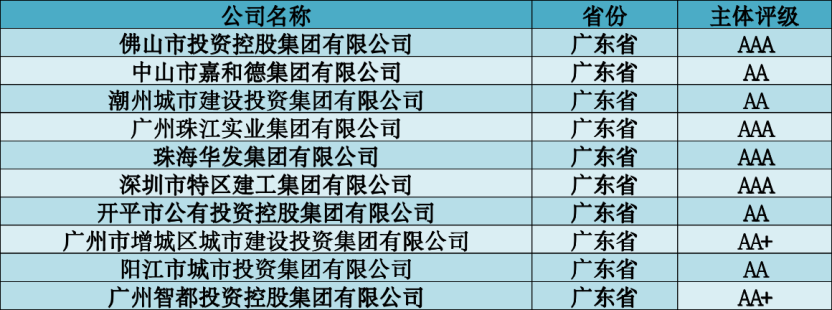
廣東省
共計10 家,其中 AAA 級 4 家,AA + 級 2 家,AA 級 4 家。
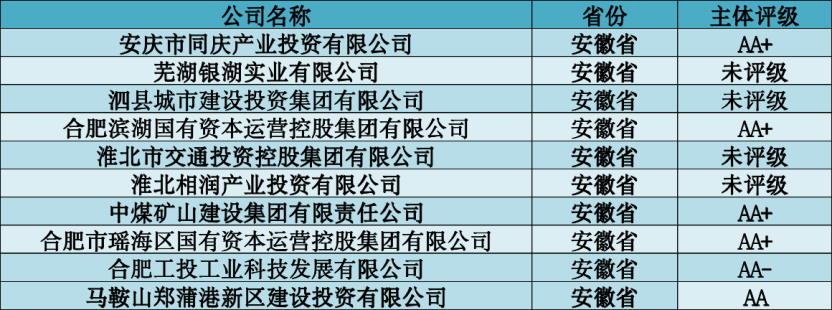
安徽省
共計10 家,其中 AA + 級 4 家,AA - 級 1 家,AA 級 1 家,未評級 4 家。
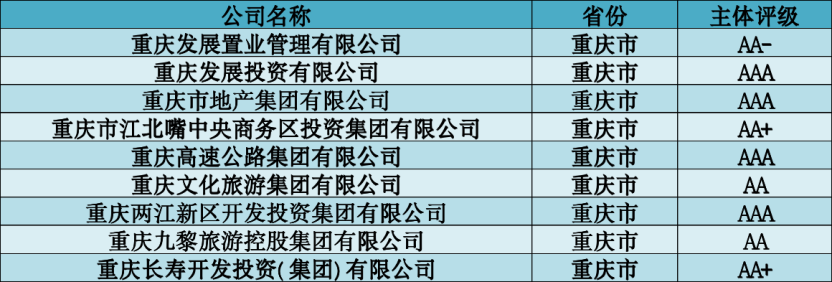
重慶市
共計9 家,其中 AAA 級 4 家,AA + 級 2 家,AA - 級 1 家,AA 級 2 家。
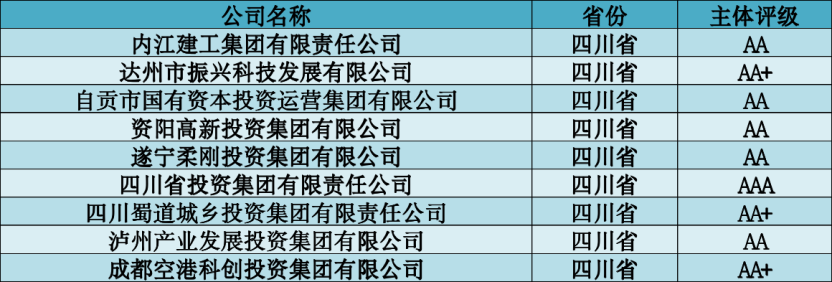
四川省
共計9 家,其中 AAA 級 1 家,AA + 級 3 家,AA 級 5 家。
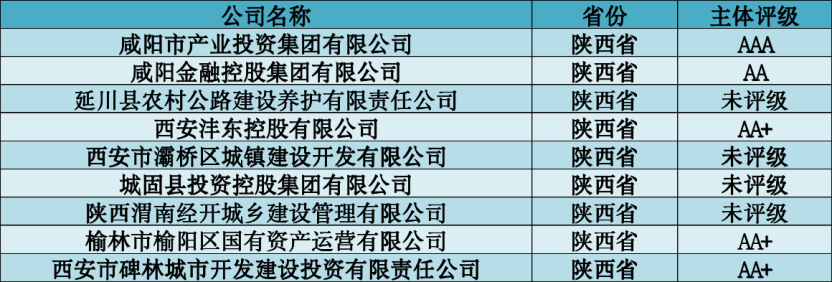
陜西省
共計9 家,其中 AAA 級 1 家,AA + 級 3 家,AA 級 1 家,未評級 4 家。
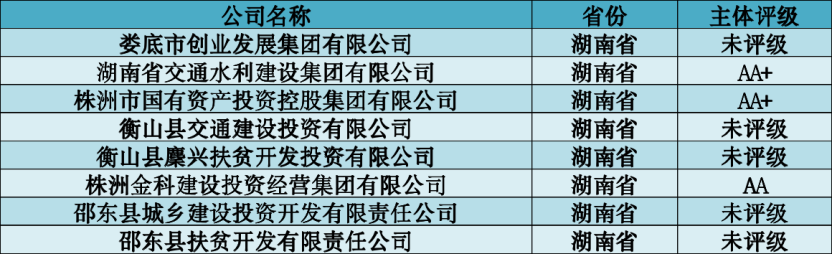
湖南省
共計8 家,其中 AA + 級 2 家,AA 級 1 家,未評級 5 家。
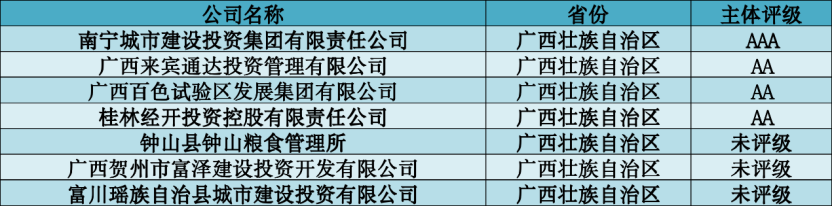
廣西壯族自治區
共計7 家,其中 AAA 級 1 家,AA 級 3 家,未評級 3 家。
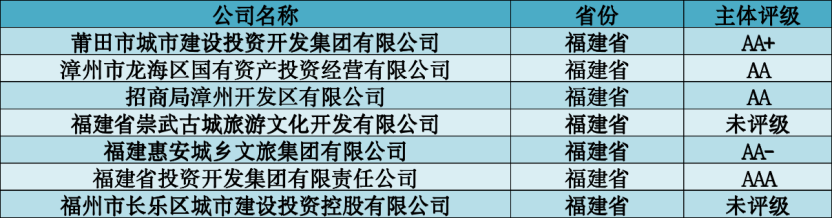
福建省
共計7 家,其中 AAA 級 1 家,AA + 級 1 家,AA - 級 1 家,AA 級 2 家,未評級 2 家。
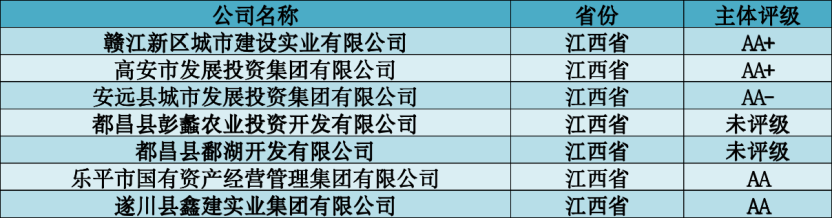
江西省
共計7 家,其中 AA + 級 2 家,AA - 級 1 家,AA 級 2 家,未評級 2 家。
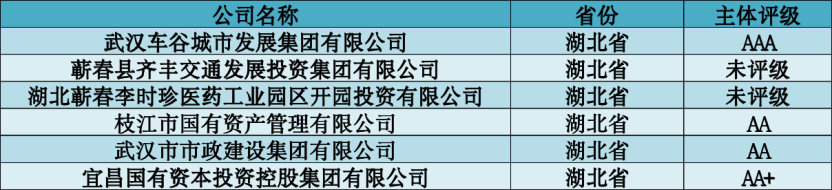
湖北省
共計6 家,其中 AAA 級 1 家,AA + 級 1 家,AA 級 2 家,未評級 2 家。
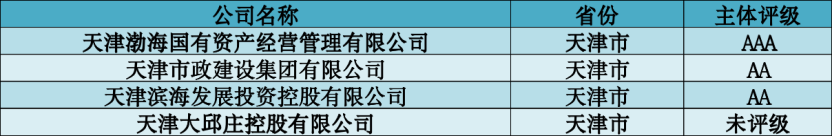
天津市
共計4 家,其中 AAA 級 1 家,AA 級 2 家,未評級 1 家。
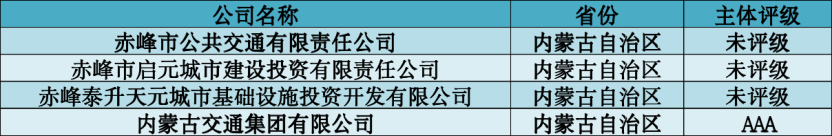
內蒙古自治區
共計4 家,其中 AAA 級 1 家,未評級 3 家。
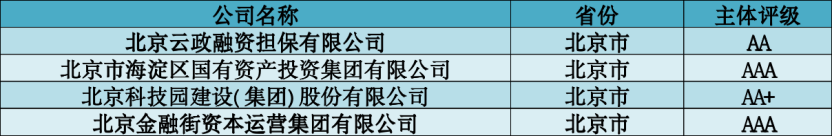
北京市
共計4 家,其中 AAA 級 2 家,AA + 級 1 家,AA 級 1 家。
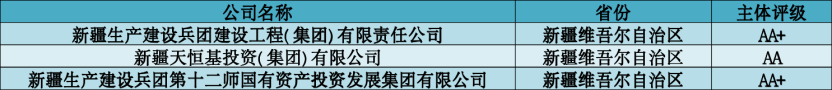
新疆維吾爾自治區
共計3 家,其中 AA + 級 2 家,AA 級 1 家。
上海市
共計2 家,其中 AA + 級 2 家。

山西省
共計1 家,其中未評級 1 家。

河北省
共計1 家,其中 AA 級 1 家。

貴州省
共計1 家,其中未評級 1 家。

黑龍江省
共計1 家,其中 AA 級 1 家。

遼寧省
共計1 家,其中未評級 1 家。

吉林省
共計1 家,其中 AA 級 1 家。

甘肅省
共計1 家,其中 AA 級 1 家。

各地在政策推動下,積極推進城投平臺退平臺工作,不同地區呈現出不同的推進節奏。東部地區憑借經濟優勢走在市場化轉型前列,中部地區在債務化解與業務聚焦中穩步推進,西部及欠發達地區則依賴政策支持和存量盤活尋求突破,成為退平臺 “第一梯隊”。中部省份面臨著 “保民生” 與 “化債務” 的雙重艱巨任務。云南、貴州等西部省份由于財政薄弱、產業基礎較差,退平臺進程相對滯后,依賴政策支持和存量盤活尋求突破。退平臺對城投平臺自身、地方政府和金融市場均產生了多方面影響,既帶來了市場化運作空間拓展、債務風險隔離、市場定價機制優化等積極效應,也面臨著債務壓力、業務轉型難度、信用風險分化等挑戰。為應對這些挑戰,城投平臺需要通過業務多元化拓展、建立市場化運營機制、資產整合與盤活等策略實現成功轉型。
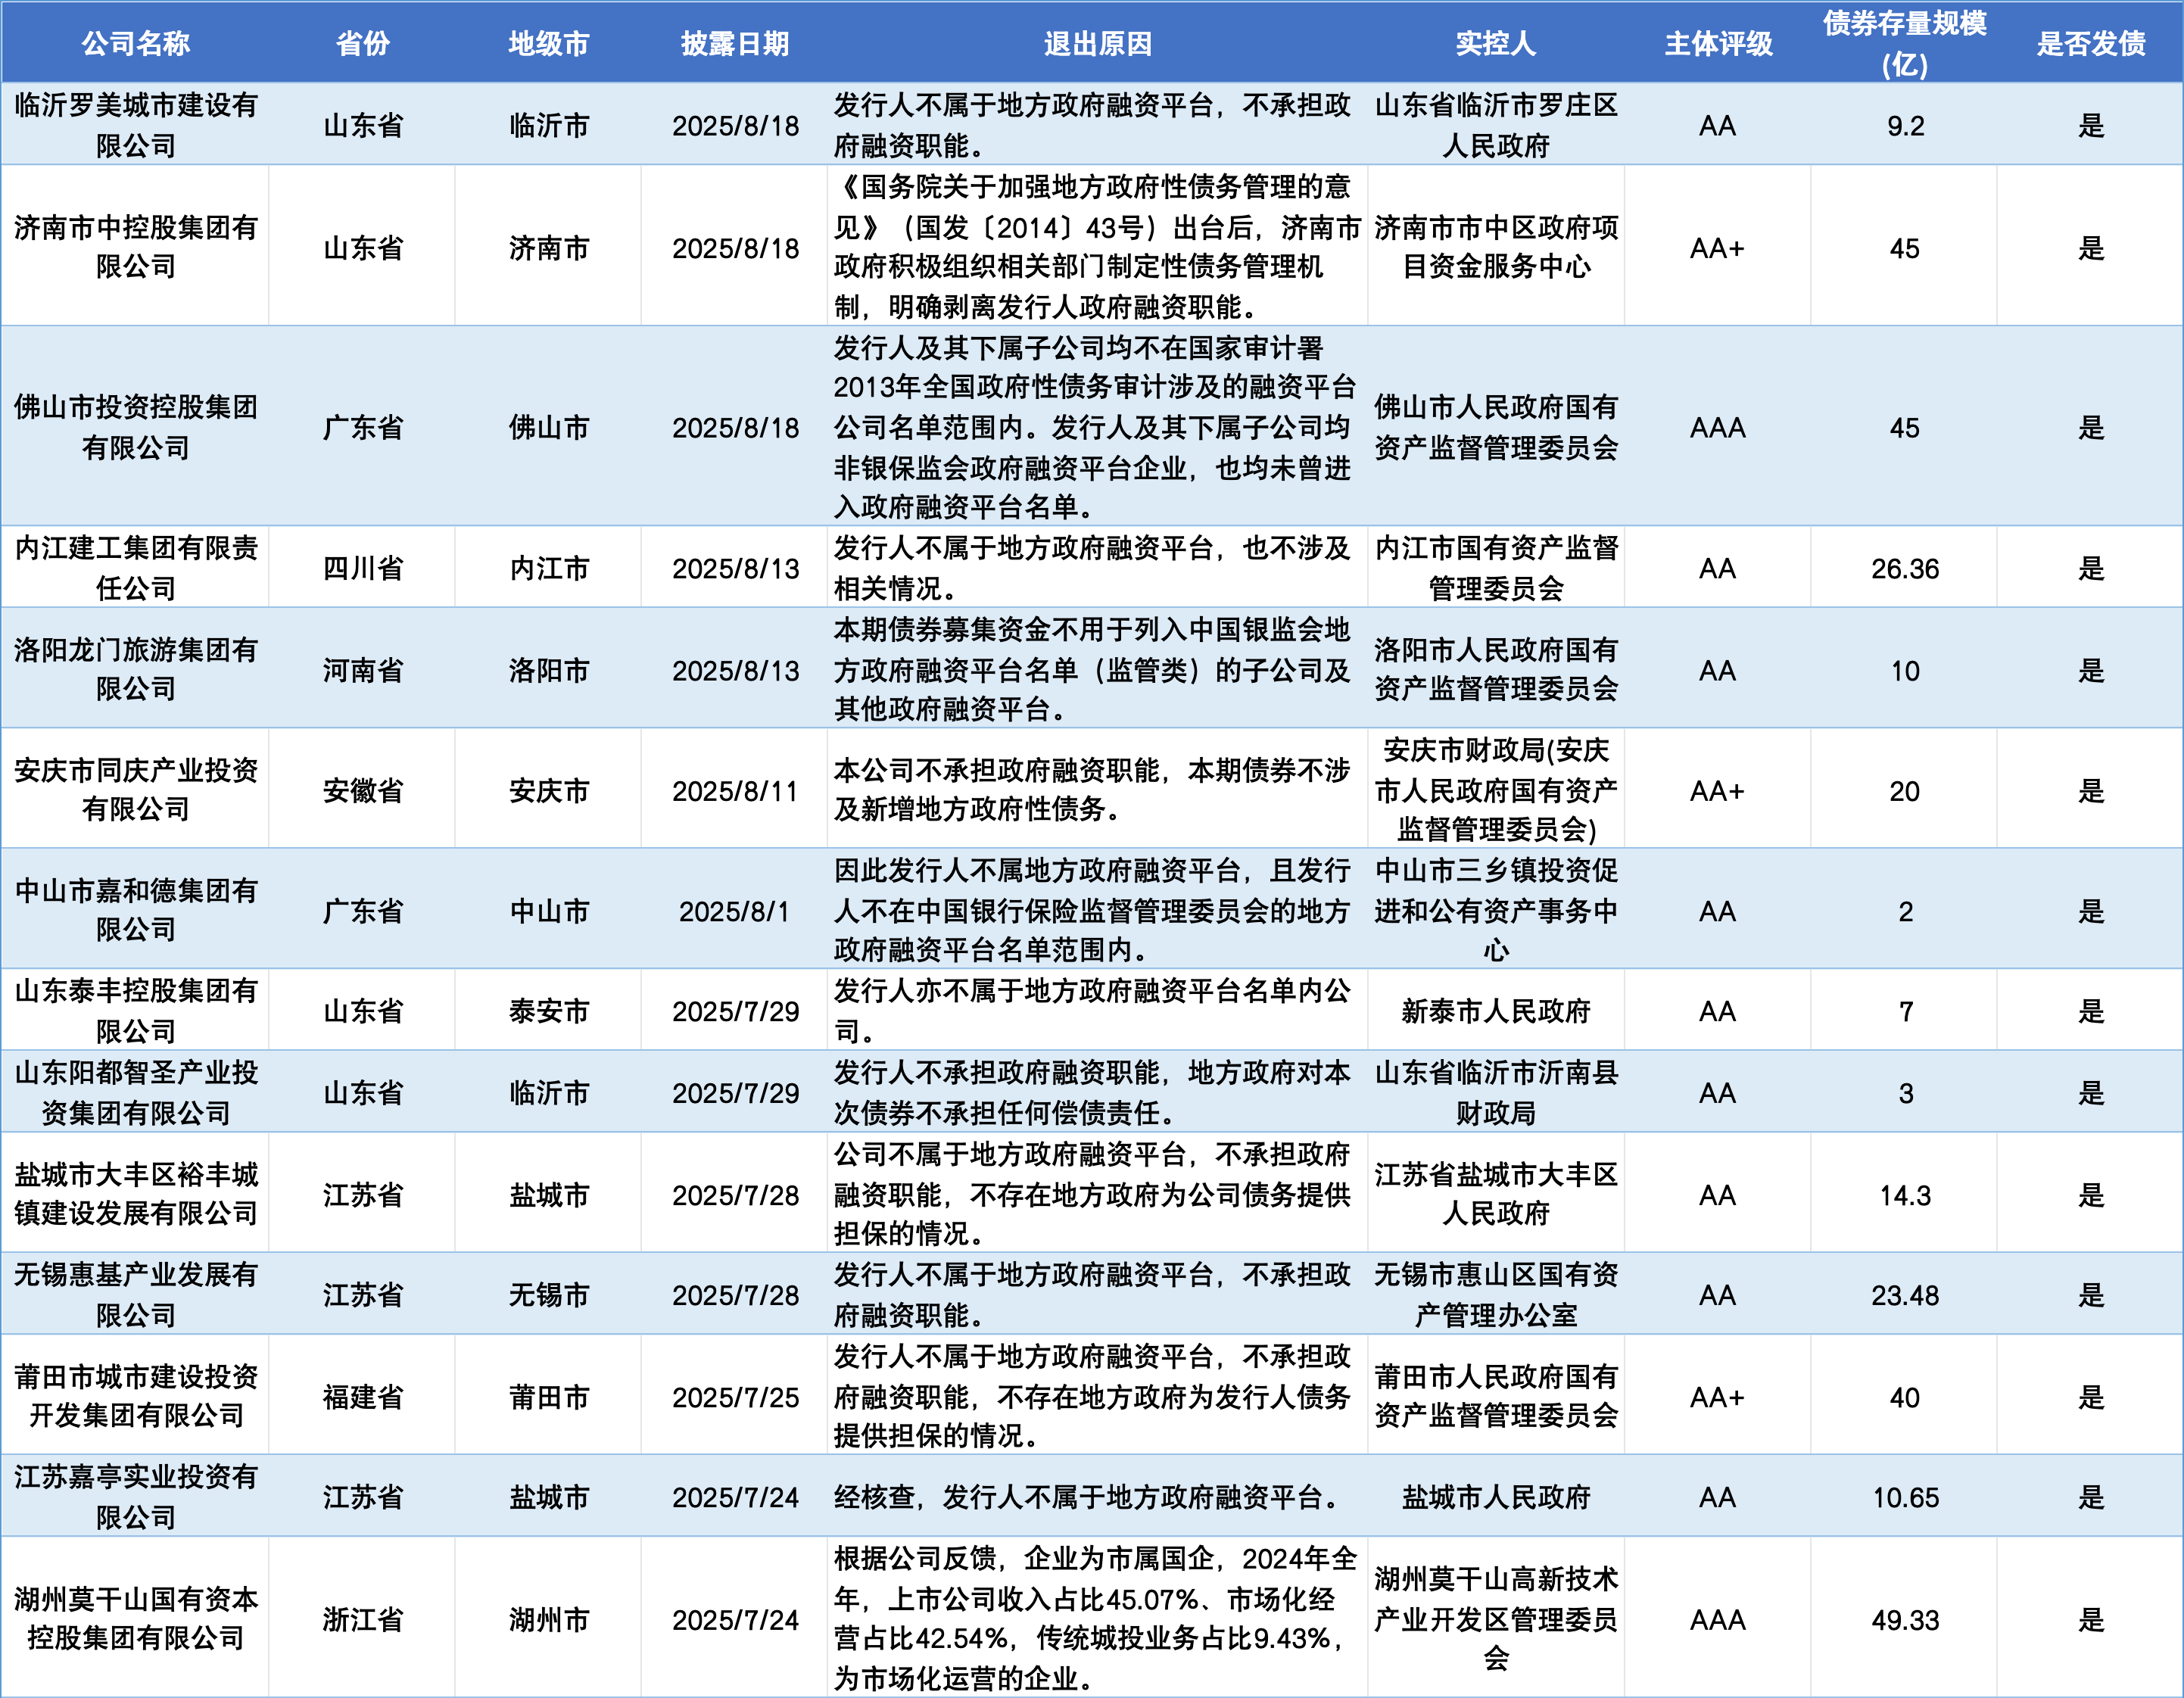
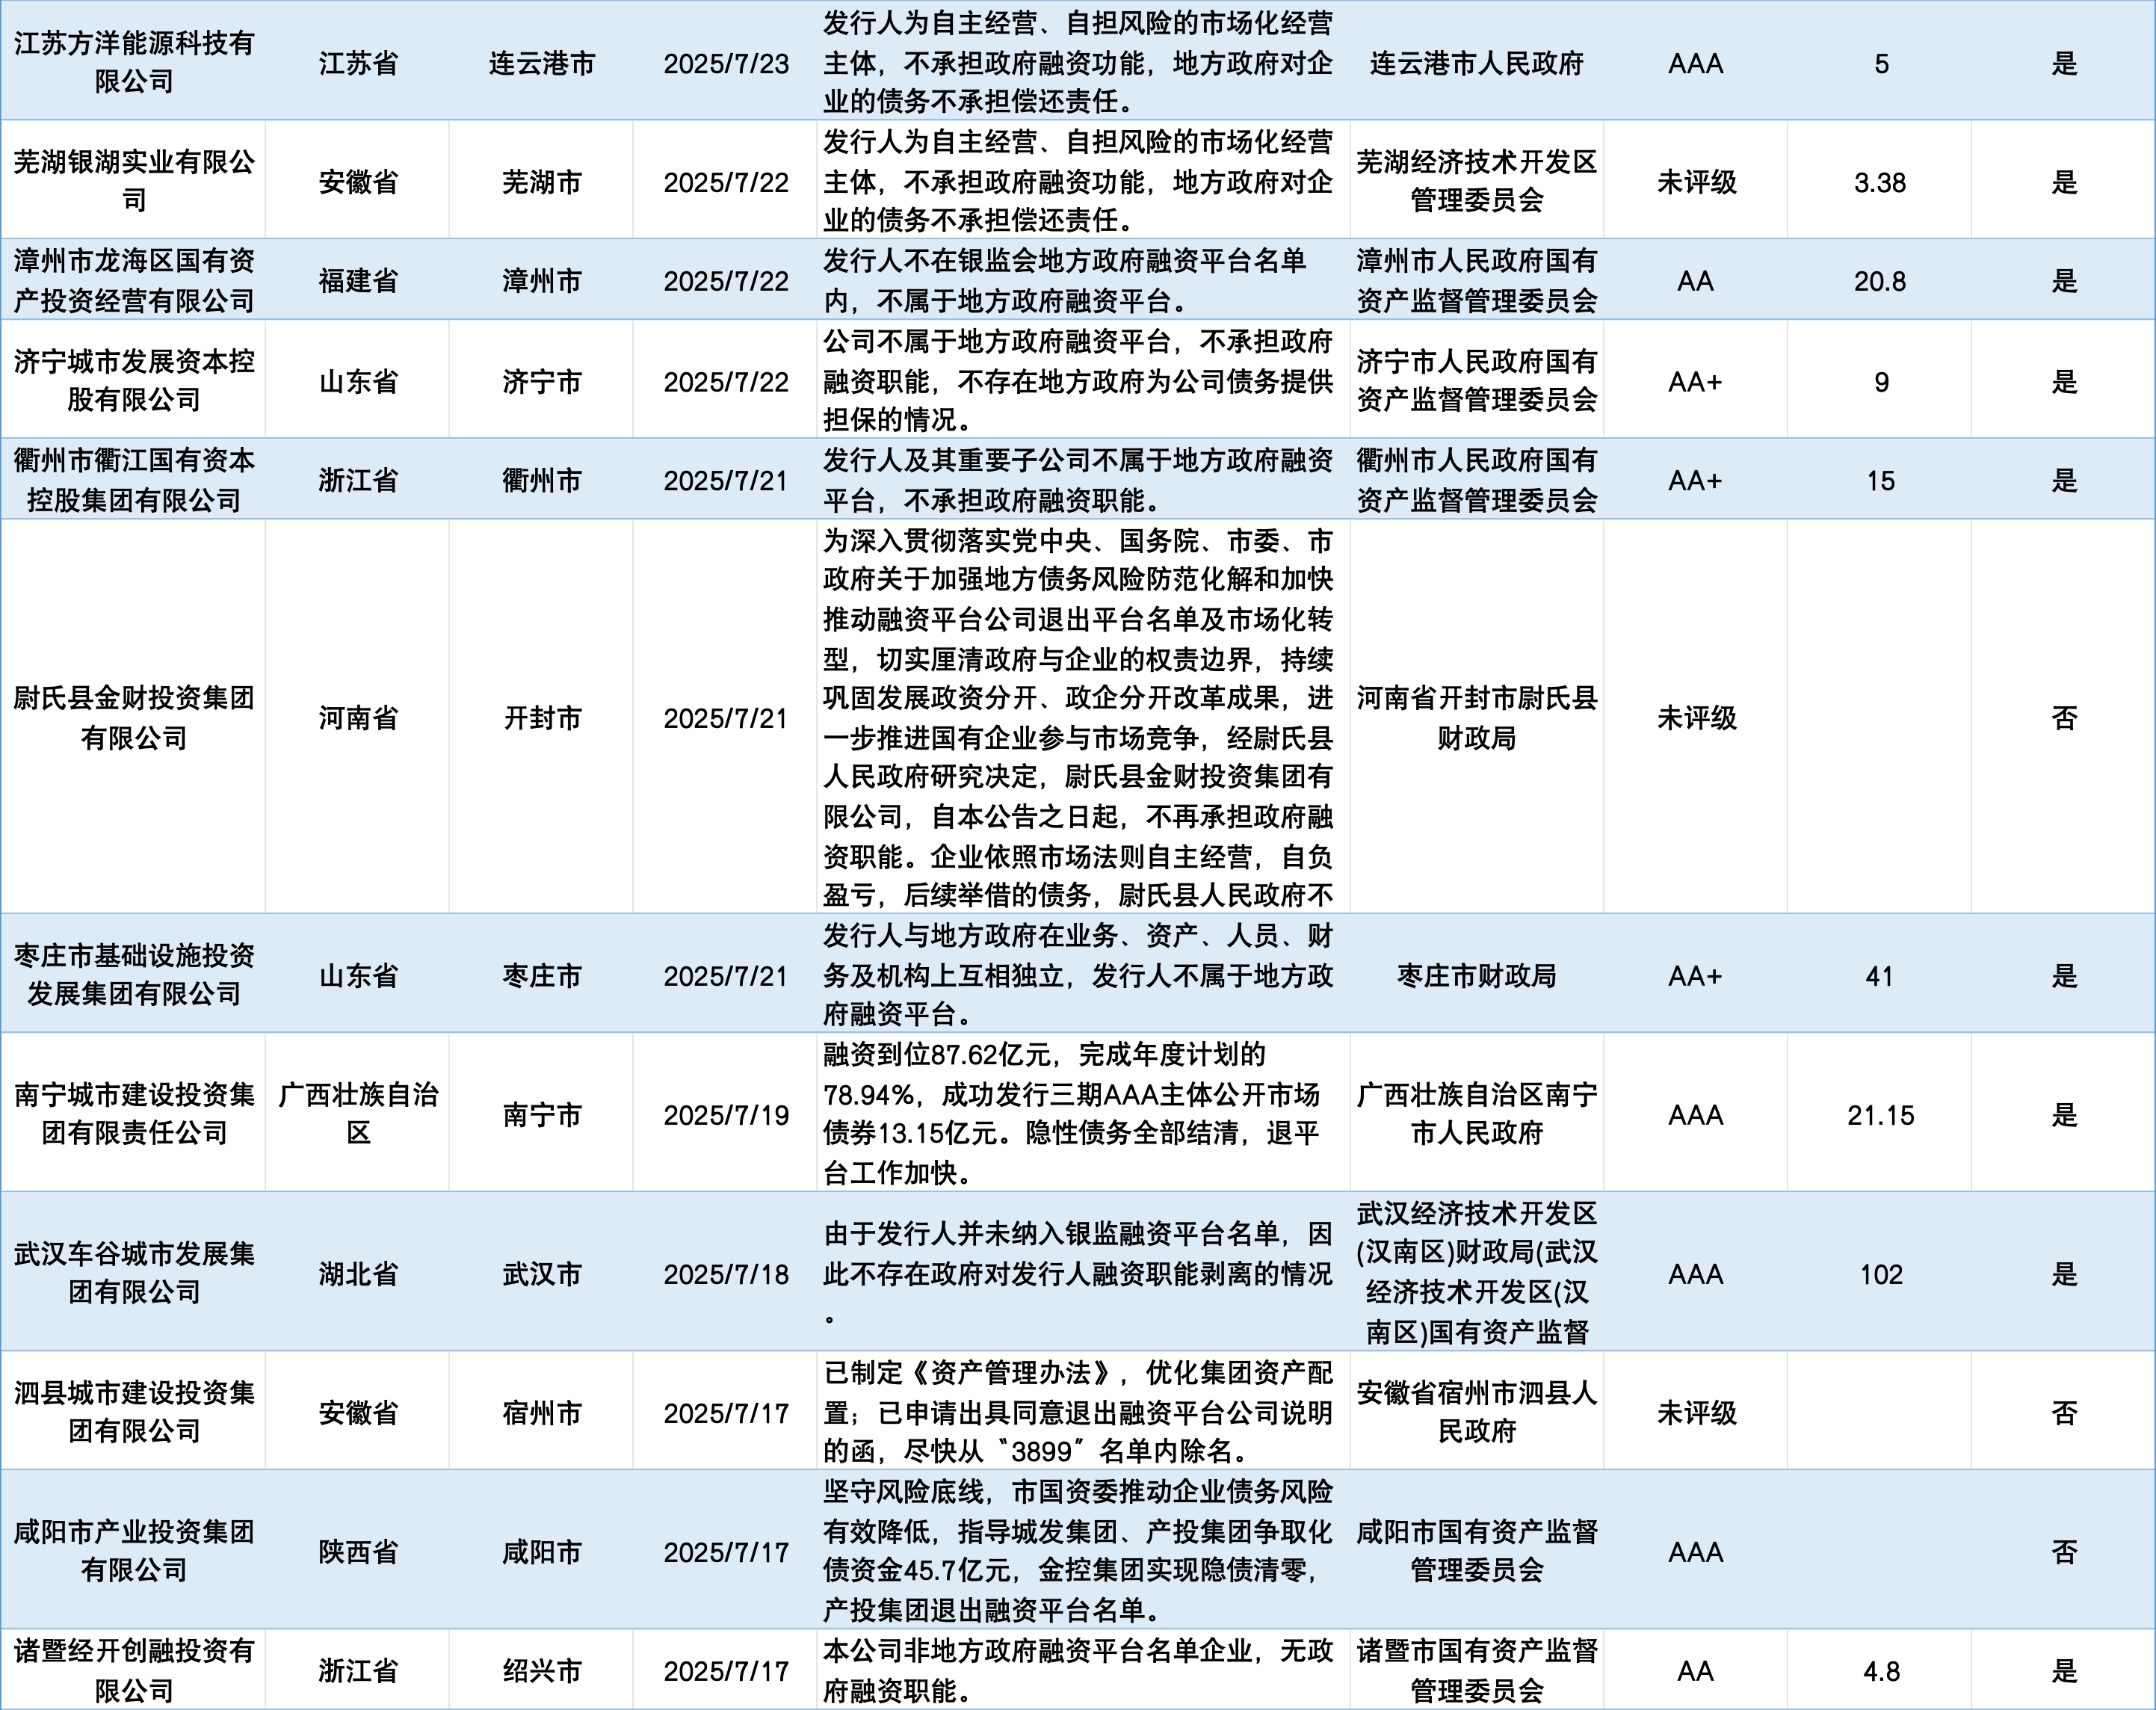
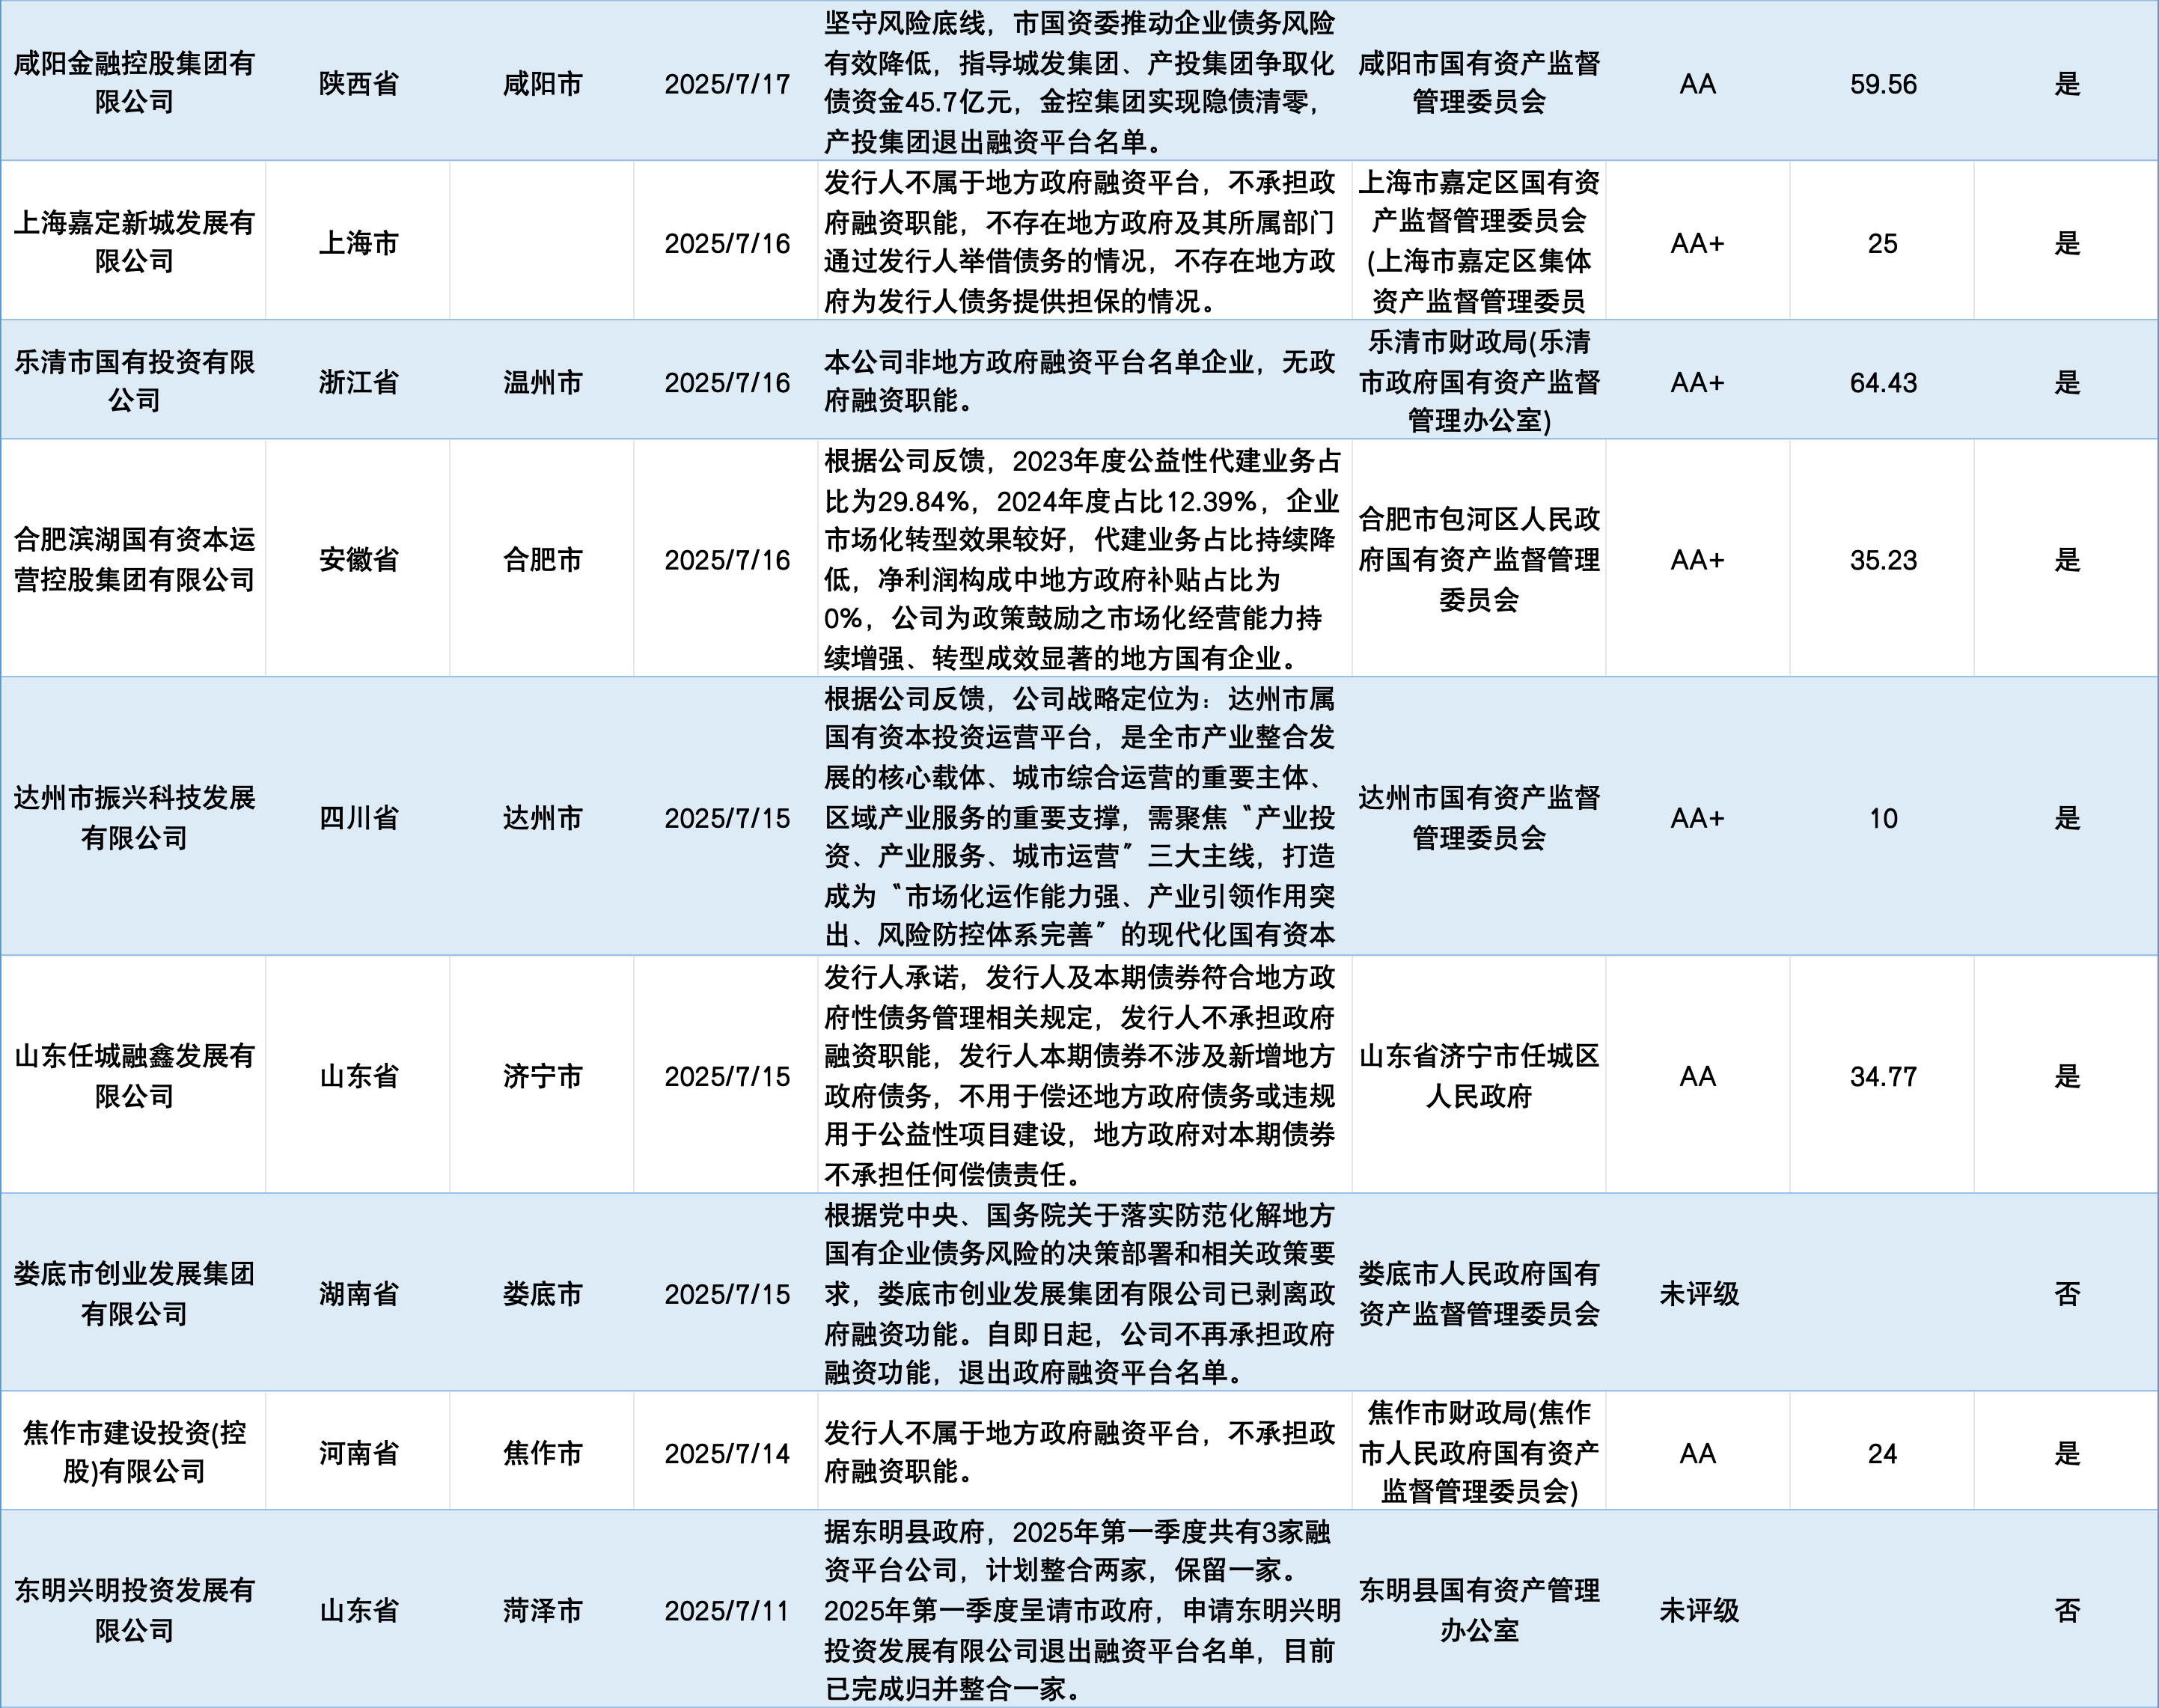
圖:截至2025年8月26日城投“退平臺”名單匯總
聯系客服查看完整清單